
Ratgeber · Fiktive Abrechnung
Fiktive Abrechnung nach Unfall.Schaden auszahlen lassen statt reparieren?
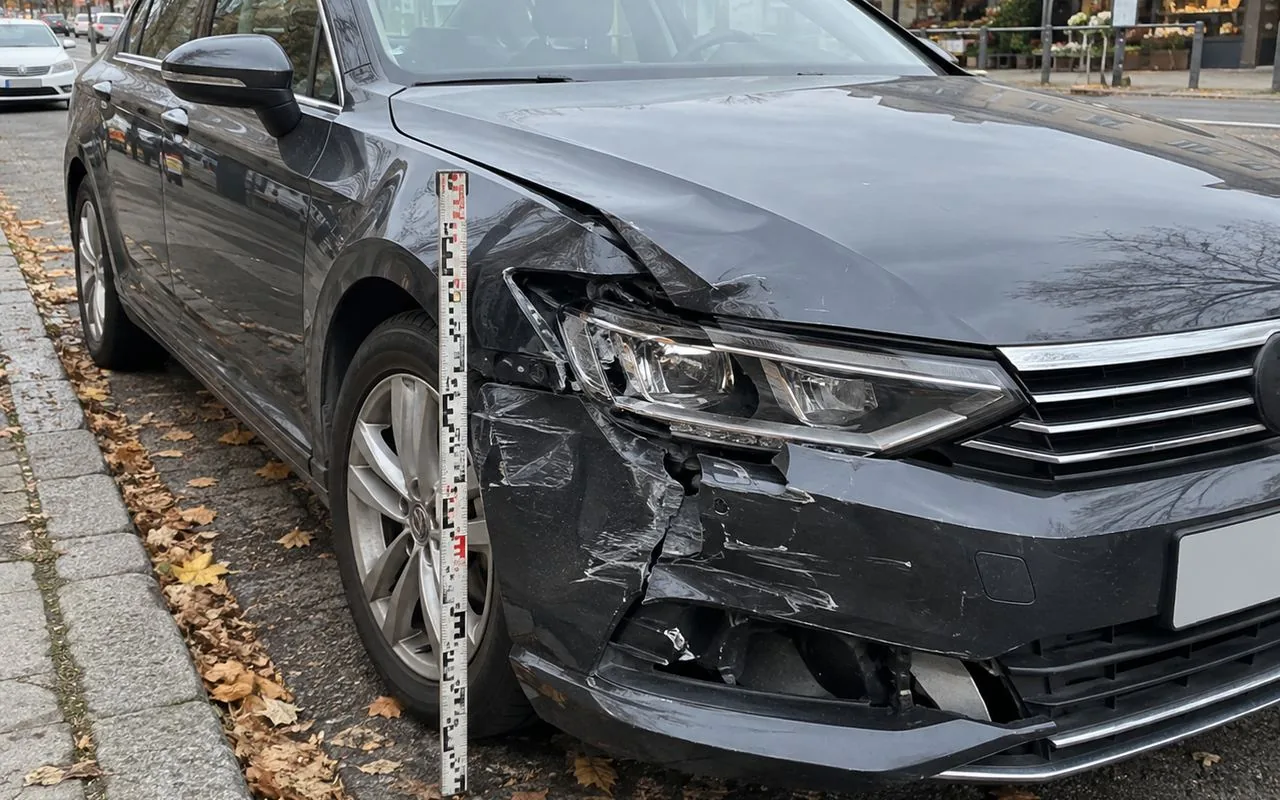
Sie hatten einen Unfall und möchten sich den Schaden auszahlen lassen, statt Ihr Auto reparieren zu lassen? Bei einem unverschuldeten Haftpflichtschaden ist das grundsätzlich möglich. Das nennt man fiktive Abrechnung.
Doch wie viel Geld bekommen Sie wirklich? Und warum zahlt die Versicherung manchmal weniger, als im Gutachten steht? Ich erkläre Ihnen, worauf Sie achten sollten.
Unfall in Gießen oder Umgebung? Als KFZ-Sachverständiger von 1Plus Gutachten helfe ich Ihnen mit einer unabhängigen Schadenbewertung.
Berechnung
Wie viel Geld bekomme ich bei einer fiktiven Abrechnung?
Bei einer fiktiven Abrechnung werden grundsätzlich die erforderlichen Reparaturkosten ohne nicht angefallene Mehrwertsteuer ersetzt.
Vorausgesetzt, die Gegenseite haftet vollständig und die Positionen sind erstattungsfähig, können sich in diesem Beispiel 5.300 € ergeben. Die tatsächliche Auszahlung kann abweichen, etwa durch zulässige Kürzungen oder besondere Abrechnungsgrenzen.
WichtigWenn im Gutachten bereits Nettokosten stehen, darf die Mehrwertsteuer nicht noch einmal davon abgezogen werden.
Ein vereinfachtes Beispiel
Warum zahlt die Versicherung weniger als im Gutachten?
Nicht immer liegt es nur an der Mehrwertsteuer. Die Versicherung kann beispielsweise niedrigere Werkstattkosten ansetzen oder auf eine günstigere Reparaturmöglichkeit verweisen.
Ein solcher Verweis ist aber nicht automatisch zulässig. Unter anderem müssen die Reparaturqualität vergleichbar und die Werkstatt für Sie zumutbar erreichbar sein.
Mein Tipp: Lassen Sie sich jede Kürzung mit Betrag und Begründung aufschlüsseln.
Der 1Plus-Auszahlungscheck
Diese fünf Werte sollten Sie vergleichen.
Sie haben ein Gutachten und ein Abrechnungsschreiben Ihrer Versicherung erhalten? Dann prüfen Sie:
-
01
Reparaturkosten netto
Stimmt der von der Versicherung angesetzte Betrag mit dem Gutachten überein?
-
02
Mehrwertsteuer
Wurde nur nicht angefallene Umsatzsteuer herausgerechnet oder versehentlich zweimal abgezogen?
-
03
Wertminderung
Ist eine im Gutachten festgestellte und erstattungsfähige Wertminderung gesondert berücksichtigt?
-
04
Weitere Kürzungen
Hat die Versicherung Stundensätze, Ersatzteilpreise oder andere Positionen verändert? Welche Begründung nennt sie?
-
05
Fahrzeugwert und Restwert
Sind die Reparaturkosten im Verhältnis zum Fahrzeugwert hoch, können besondere Abrechnungsgrenzen gelten.
Beispiel
Entscheidend ist, welche Position um diesen Betrag gekürzt wurde und ob diese Kürzung gerechtfertigt ist.
Nicht jede Kürzung ist falsch. Aber jede sollte nachvollziehbar sein.
Nach der Auszahlung
Muss ich mein Auto nach der Auszahlung reparieren lassen?
Bei einer fiktiven Haftpflichtabrechnung grundsätzlich nicht.
Sie können Ihr Auto auch selbst oder günstiger reparieren lassen. Entscheidend für die fiktive Berechnung sind grundsätzlich die objektiv erforderlichen Wiederherstellungskosten, nicht automatisch Ihre tatsächlichen Ausgaben. Das hat der Bundesgerichtshof am 28. Januar 2025 bestätigt.
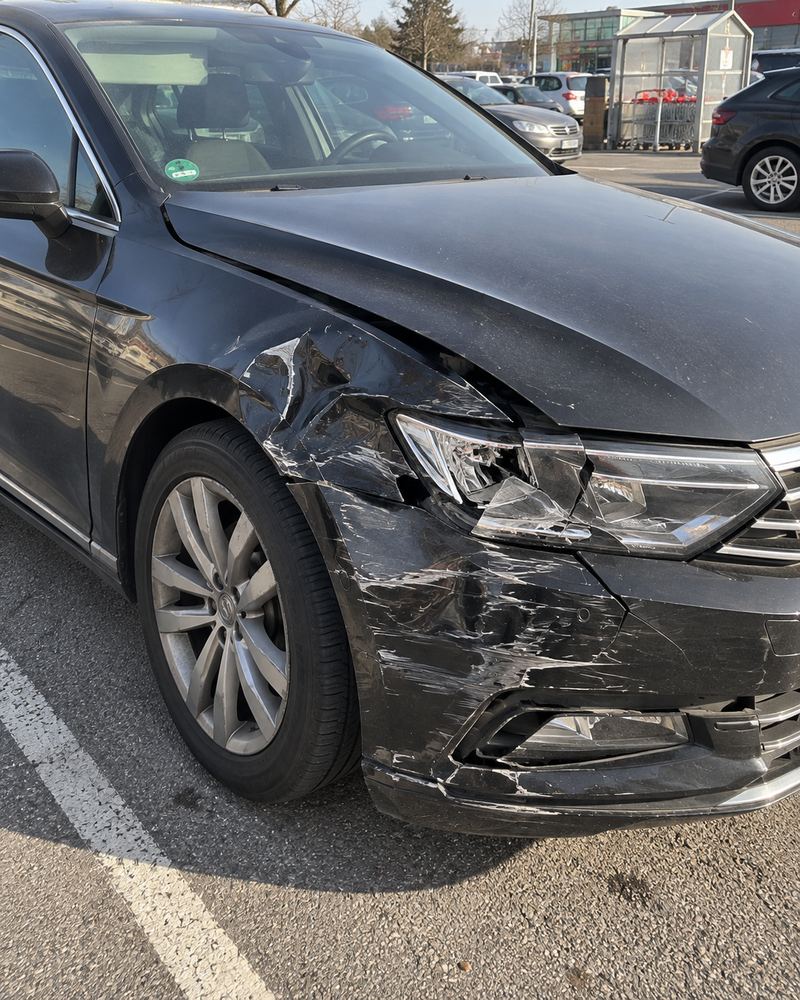
AchtungIst das Fahrzeug nicht verkehrssicher, darf es nicht einfach weitergefahren werden.
Gut zu wissen
Was viele bei der Auszahlung übersehen.
01
Nutzungsausfall gibt es nicht automatisch.
Nur weil im Gutachten fünf Tage Reparaturdauer stehen, erhalten Sie nicht automatisch Geld für fünf Tage ohne Auto. Dafür muss unter anderem eine tatsächliche Nutzungsmöglichkeit entfallen sein.
Nutzungsausfall trotz fiktiver Abrechnung02
Die Sechsmonatsfrist gilt nicht bei jeder fiktiven Abrechnung.
Sie kann bei bestimmten Abrechnungsfällen relevant werden, wenn die geltend gemachten Reparaturkosten den Wiederbeschaffungsaufwand übersteigen. Eine allgemeine Wartefrist für jede Auszahlung ist sie nicht.
03
Bei Leasing oder Finanzierung gelten Besonderheiten.
Hier müssen die Eigentumsverhältnisse und Vertragsbedingungen beachtet werden. Lassen Sie deshalb vor einer Auszahlung klären, wer über den Schadenersatz verfügen darf.
Was passiert bei einem wirtschaftlichen Totalschaden?
Bei hohen Schäden kann statt der kalkulierten Reparaturkosten der Wiederbeschaffungsaufwand maßgeblich sein. Das ist grundsätzlich der Wiederbeschaffungswert abzüglich des maßgeblichen Restwerts.
Welche Abrechnung möglich ist, hängt auch von den Reparaturkosten, dem Fahrzeugzustand und einer möglichen Weiternutzung ab.
Mehr dazu in meinem Ratgeber: Wirtschaftlicher Totalschaden beim Auto
1Plus Gutachten
Fiktive Abrechnung in Gießen: unabhängiges Unfallgutachten.
Sie möchten sich Ihren Unfallschaden auszahlen lassen und benötigen eine nachvollziehbare Schadenbewertung? Als KFZ-Sachverständiger von 1Plus Gutachten aus Gießen unterstütze ich Sie bei der unabhängigen Begutachtung Ihres Fahrzeugs.
Ich dokumentiere den Schaden, ermittle die erforderlichen Reparaturkosten und berücksichtige weitere relevante Fahrzeugwerte.
So geht es weiter
Schaden schildern
Sie nehmen Kontakt zu mir auf.
Fahrzeug begutachten
Wir vereinbaren einen Termin vor Ort.
Gutachten erhalten
Sie bekommen eine nachvollziehbare Grundlage für die weitere Schadensregulierung.
Bei einem unverschuldeten Unfall sind erforderliche und angemessene Gutachterkosten grundsätzlich von der gegnerischen Haftpflichtversicherung zu ersetzen. Bei Bagatellschäden können Besonderheiten gelten. Mehr über meine Leistung erfahren Sie auf der Seite Unfallgutachten in Gießen.

Ihr Ansprechpartner
Ardijan Dulla,
KFZ-Sachverständiger aus Gießen.
Ich setze auf persönliche Erreichbarkeit, nachvollziehbare Schadenaufnahme und verständliche Informationen.
Mehr über mich und meine Qualifikationen erfahren Sie auf der Seite Über uns.
Häufige Fragen
Häufige Fragen zur
fiktiven Abrechnung.
Kann ich den Unfallschaden ohne Gutachten auszahlen lassen?
Kann ich mein Auto später doch reparieren lassen?
Gilt die fiktive Abrechnung auch bei Vollkasko?
Direkter Kontakt
Unfallschaden auszahlen lassen?
Erst die Werte kennen.
Ob Sie Ihr Auto reparieren lassen oder den Schaden auszahlen lassen möchten: Eine unabhängige Schadenbewertung hilft Ihnen, die Abrechnung besser nachzuvollziehen.
Fachliche Grundlagen
- § 249 BGB: Art und Umfang des Schadensersatzes
- BGH, Urteil vom 28.01.2025, VI ZR 300/24
- ADAC: Was tun nach einem Autounfall?
Die Rechenbeispiele sind vereinfacht und keine tatsächlichen Kundenfälle. Welche Ansprüche bestehen, hängt vom jeweiligen Schadenfall ab.
Informationsstand: Oktober 2026 · Herausgeber: 1Plus Gutachten, Gießen